

Vissza a Blogba
Nullszaldó vállalkozásoknál: mennyi bevétel kell ahhoz, hogy ne termelj veszteséget?
Sok vállalkozó rendelkezik havi árbevételi céllal. Például: „ebben a hónapban 5 millió forintot szeretnénk számlázni”. De miért éppen 5 millió? A valódi minimum bevételi cél meghatározásához először azt kell tudni, mekkora forgalom mellett fedezi a vállalkozás az összes működési költségét. Ezt nevezzük nullszaldónak. Ha ezt a pontot ismered, sokkal tudatosabban lehet árazni, értékesítési célokat meghatározni és dönteni egy új költség vállalásáról.
Röviden
A nullszaldó azt a pontot jelenti, ahol a vállalkozás bevétele éppen fedezi a működés költségeit. Ennek ismerete segít meghatározni a minimum bevételi célt, pontosabban tervezni az árakat, és időben felismerni, ha a jelenlegi működés nem fenntartható.
Definíció
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Suspendisse varius enim in eros elementum tristique. Duis cursus, mi quis viverra ornare, eros dolor interdum nulla, ut commodo diam libero vitae erat. Aenean faucibus nibh et justo cursus id rutrum lorem imperdiet. Nunc ut sem vitae risus tristique posuere.
Kifejtve
Mit jelent pontosan a nullszaldó?
A legegyszerűbb megközelítésben három helyzet lehetséges.
Ha:
bevétel > költségek → nyereség
Ha:
bevétel < költségek → veszteség
Ha pedig:
bevétel = költségek → nullszaldó
A nullszaldós működés természetesen nem hosszú távú üzleti cél, hiszen egy vállalkozásnak eredményt is kell termelnie.
Viszont nagyon fontos viszonyítási pont.
Megmutatja azt a minimum szintet, amelyet a vállalkozásnak el kell érnie ahhoz, hogy ne kezdje el felélni saját tartalékait.
Miért nem elég egyszerűen összeadni a havi költségeket?
Tegyük fel, hogy a vállalkozás összes havi költsége 2 millió forint.
Elsőre logikusnak tűnhet azt mondani, hogy akkor 2 millió forint bevételnél van nullszaldó.
A valóság azonban nem mindig ilyen egyszerű.
A költségek egy része ugyanis az értékesítéssel együtt növekedhet.
Például minden eladott termék után keletkezhet:
- alapanyagköltség,
- csomagolás,
- szállítás,
- jutalék,
- alvállalkozói költség.
Ezért először azt kell látni, mennyi marad egy értékesítésből a változó költségek levonása után.
A fedezet mutatja meg, miből fizeted a fix költségeket
Egyszerű példával:
Egy szolgáltatást 100 000 Ft-ért értékesítesz.
A teljesítéshez kapcsolódó közvetlen változó költség 30 000 Ft.
Így egy értékesítés után:
100 000 – 30 000 = 70 000 Ft
marad a vállalkozás fix költségeinek fedezésére.
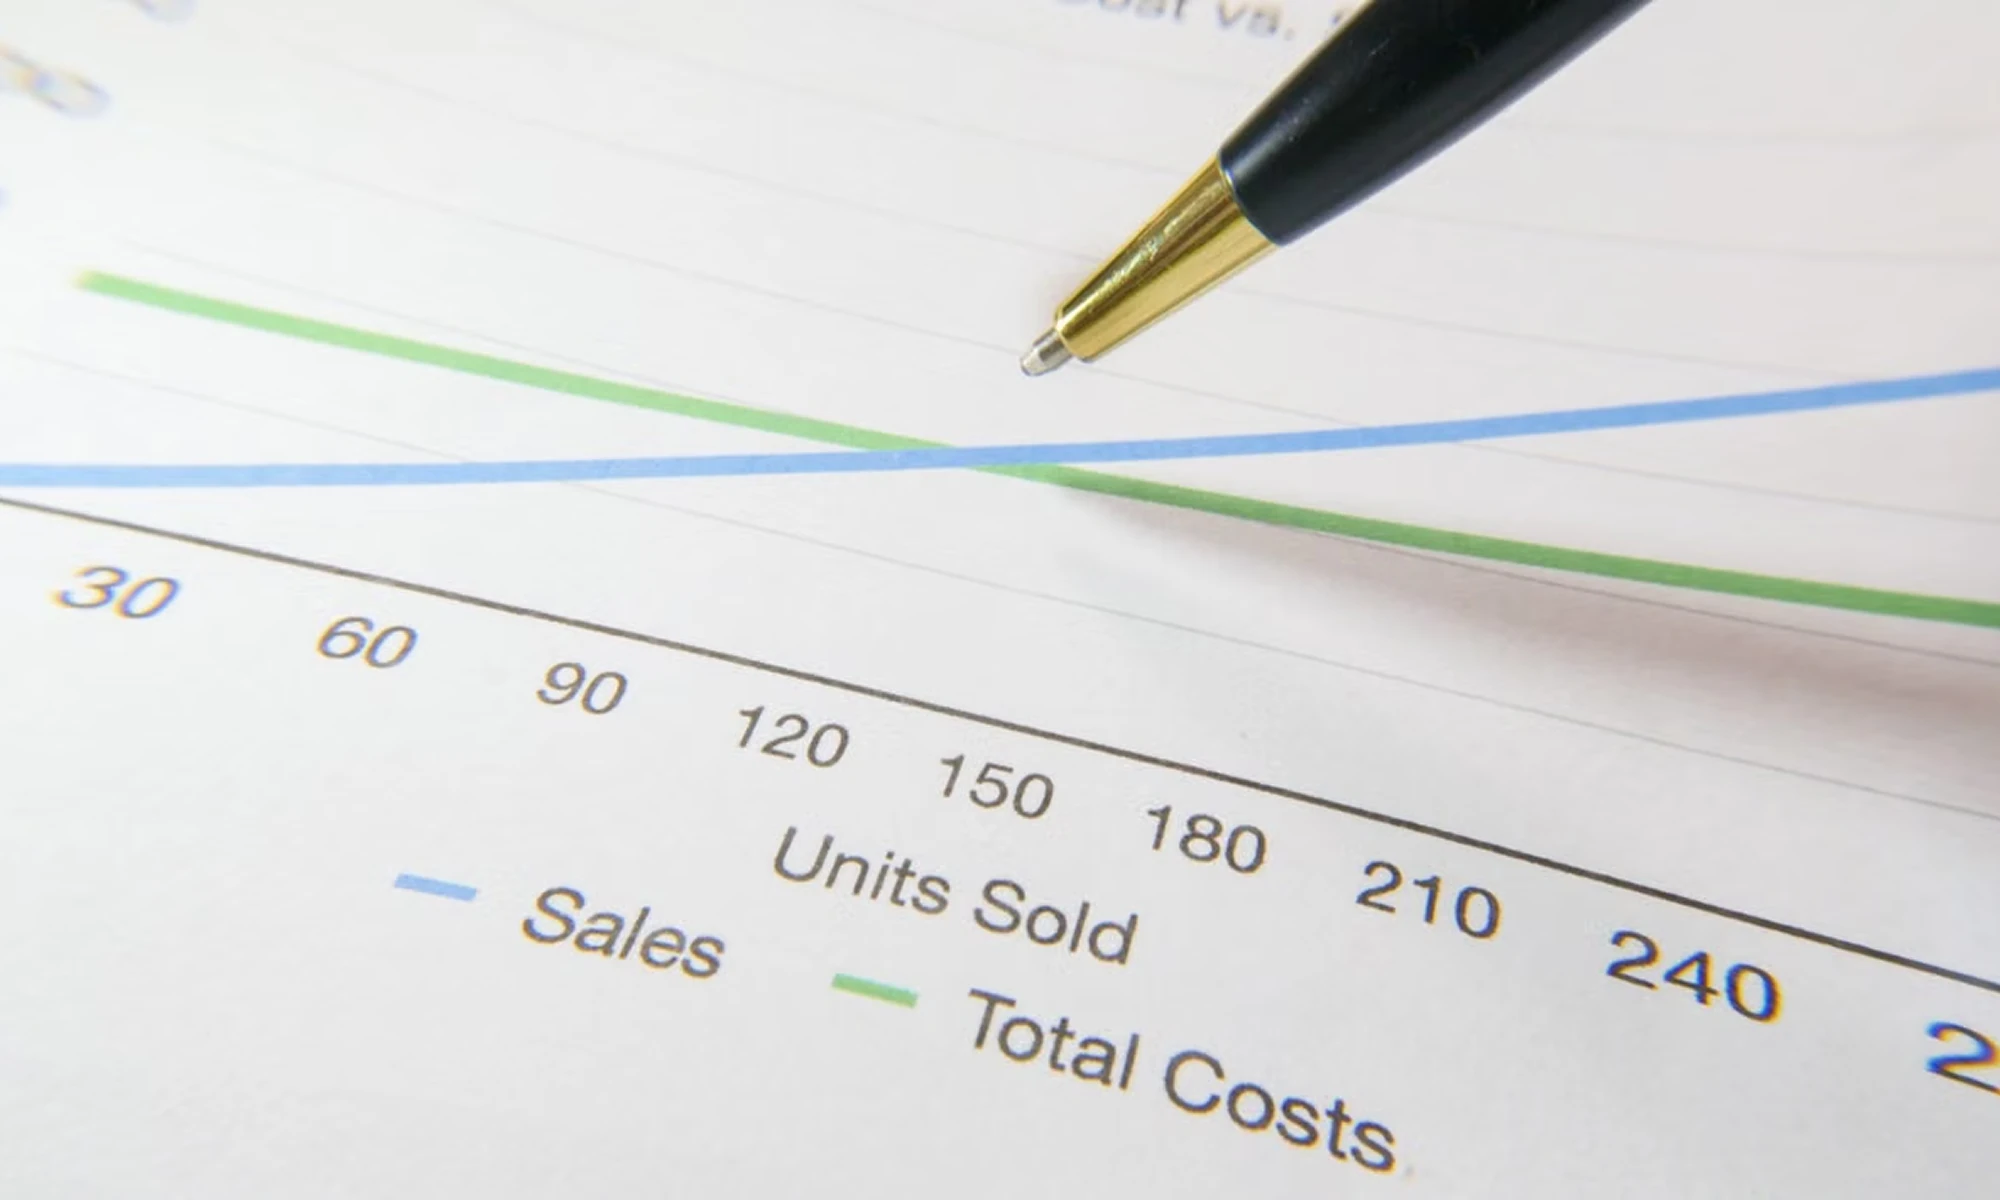
Ha a havi fix költség például 1 400 000 Ft, akkor:
1 400 000 / 70 000 = 20
Vagyis körülbelül 20 ilyen értékesítés szükséges ahhoz, hogy a vállalkozás elérje a nullszaldót.
Miért emeli a fix költség a nullszaldót?
Tegyük fel, hogy a vállalkozás jelenlegi fix havi költsége 2 millió forint.
Felvesz egy új munkatársat, amivel a teljes rendszeres költség jelentősen megemelkedik.
Ettől kezdve minden hónapban több fedezetet kell termelni ahhoz, hogy a vállalkozás egyáltalán elérje a nullszaldót.
Éppen ezért például:
- új munkavállaló,
- nagyobb iroda,
- új lízing,
- jelentős szoftver-előfizetés,
- új hitel
vállalása előtt nemcsak az új költség összegét érdemes megnézni.
Azt is fontos kiszámolni:
mekkora plusz értékesítést kell ezután minden hónapban elérni?
Az áremelés hogyan befolyásolja a nullszaldót?
Az árképzés közvetlen hatással van arra, hány értékesítés szükséges a költségek fedezéséhez.
Ha ugyanazt a szolgáltatást magasabb áron lehet értékesíteni anélkül, hogy arányosan ugyanannyival nőnének a változó költségek, nagyobb fedezet marad minden egyes értékesítés után.
Így kevesebb értékesítés mellett is elérhető lehet ugyanaz a pénzügyi eredmény.
Ezért az árak felülvizsgálatakor nemcsak azt érdemes megvizsgálni, mit fogad el a piac.
Azt is látni kell, hogy a jelenlegi ár képes-e finanszírozni a vállalkozás teljes költségstruktúráját és a kívánt eredményt.
Miért fontos szolgáltatásonként is vizsgálni?
Ha a vállalkozás több különböző terméket vagy szolgáltatást kínál, ezek jövedelmezősége jelentősen eltérhet.
Lehet például egy magas árbevételt termelő szolgáltatás, amelyhez nagyon magas közvetlen költség kapcsolódik.
Közben egy kisebb forgalmú szolgáltatás magasabb fedezetet biztosíthat.
Ezért nemcsak azt érdemes kérdezni:
„Melyik termékből van a legtöbb bevétel?”
Hanem azt is:
„Melyik termék vagy szolgáltatás járul hozzá legjobban a fix költségek és a profit finanszírozásához?”
Nullszaldó és pénzügyi tartalék nem ugyanaz
Fontos, hogy a nullszaldó elérése még nem jelent biztonságos működést.
Ha a vállalkozás hónapról hónapra pontosan annyit termel, amennyi a költségeire elegendő, akkor nincs valódi mozgástér:
- váratlan kiadásokra,
- beruházásokra,
- gyengébb hónapokra,
- tartalékképzésre.
Ezért a nullszaldó inkább a minimum, nem pedig a cél.
Mikor érdemes újraszámolni?
A nullszaldó nem egy örökre érvényes szám.
Újra kell gondolni, ha jelentősen változik például:
- az árképzés,
- a beszállítói költség,
- a munkavállalói létszám,
- a bérleti díj,
- az értékesítési modell,
- a termék- vagy szolgáltatásmix.
Egy gyorsan növekvő vállalkozás esetében akár néhány hónap alatt jelentősen megváltozhat az a bevételi szint, amely a működés fenntartásához szükséges.
Ne csak nullszaldós bevételi célt határozz meg
Ha már tudod, mennyi a nullszaldó, következő lépésként meghatározható a kívánt eredményhez szükséges bevétel is.
Például:
nullszaldó: 5 millió Ft havi bevétel
de a vállalkozás célja lehet:
6,5 millió Ft havi bevétel, amely már megfelelő eredményt és tartalékképzést is lehetővé tesz.
Így az értékesítési cél nem egy véletlenszerűen meghatározott összeg lesz, hanem a vállalkozás valós pénzügyi struktúrájára épül.
A nullszaldó egy egyszerű, de nagyon hasznos vezetői szám
Nem kell minden vállalkozónak pénzügyi szakértővé válnia.
Azt azonban érdemes pontosan tudni:
mekkora forgalom szükséges ahhoz, hogy a vállalkozás saját működését finanszírozni tudja.
Ha ez a szám ismert, könnyebb eldönteni:
- elbír-e a cég egy új költséget,
- szükséges-e árat emelni,
- reális-e a jelenlegi értékesítési cél,
- vagy veszélyesen közel került-e a vállalkozás a veszteséges működéshez.
Ezért a nullszaldó az egyik legegyszerűbb, mégis leghasznosabb pénzügyi viszonyítási pont lehet egy cégvezető számára.
Hogyan számolható ki, mennyi bevétel szükséges egy vállalkozás nullszaldójához?
A nullszaldó meghatározásához ismerni kell a vállalkozás fix és változó költségeit, valamint azt, hogy egy értékesítésből mennyi fedezet marad. Minél magasabb a fix költség és minél kisebb az árrés, annál nagyobb bevétel szükséges a veszteség elkerüléséhez.
- A nullszaldó megmutatja a minimálisan szükséges értékesítési szintet.
- A számításhoz ismerni kell a fix és változó költségeket.
- A magas árbevétel önmagában nem garantál nyereséget.
- Az árrés közvetlenül befolyásolja, mekkora forgalomra van szükség.
- A fix költségek növekedésével a nullszaldó is emelkedik.
- A nullszaldót érdemes rendszeresen újraszámolni.
GYIK
Kapcsolódó témák
Ingyenes ebook
4 dolog, amit tudnod kell, ha Magánrendelőd van.
Kapcsolódó cikkek
Szezonális vállalkozás pénzügyi tervezése: hogyan készülj a gyengébb hónapokra?
Egy jól elkészített éves költségvetés segít előre látni a várható kiadásokat, beruházásokat és pénzügyi kockázatokat. Mutatjuk, hogyan állíts össze egyszerű, használható tervet.
Pénzügyek


Előleg vállalkozásoknál: mikor érdemes kérni és hogyan védi a cash-flow-t?
Egy nagyobb projekt költségei gyakran hamarabb jelentkeznek, mint az ügyfél fizetése. Megmutatjuk, hogyan segíthet az előleg a cash-flow és a pénzügyi kockázatok kezelésében.
Pénzügyek


